Fotowoltaika i biogaz w gospodarstwie: dotacje, podatki, KRUS i dzierżawa
Rolnik, który chce postawić fotowoltaikę, biogazownię albo magazyn energii, ma jesienią 2026 r. jeden otwarty nabór dotacji – ARiMR I.10.2 do 3 listopada. Budżet III naboru NFOŚiGW „Energia dla wsi” jest już wyczerpany. Przy dzierżawie ziemi pod farmę PV liczą się też plan miejscowy, podatek od nieruchomości i KRUS.
Stan prawny na: 24.10.2026. To nie jest porada prawna – wiążące są przepisy i decyzje właściwych instytucji.
Rolnik, który chce postawić fotowoltaikę, biogazownię albo magazyn energii, ma jesienią 2026 r. jeden otwarty nabór dotacji – ARiMR I.10.2 do 3 listopada. Budżet III naboru NFOŚiGW „Energia dla wsi” jest już wyczerpany. Przy dzierżawie ziemi pod farmę PV liczą się też plan miejscowy, podatek od nieruchomości i KRUS.
| Źródło pieniędzy | Na co | Stan na 24.10.2026 |
|---|---|---|
| ARiMR, interwencja I.10.2 | PV z magazynem do 50 kW, biogazownia, termomodernizacja; do 65% kosztów | nabór do 3.11.2026 |
| NFOŚiGW „Energia dla wsi”, III nabór | PV i wiatr 50 kW–1 MW (pożyczka do 100%), biogazownia (dotacja do 65%), magazyn (dotacja do 20%) | budżet 400 mln zł wyczerpany 2.10.2026 |
| Net-billing (MKiŚ) | rozliczenie prosumenta, zwrot nadpłaty | do 20% albo do 30% przy cenach godzinowych |
| Ulga termomodernizacyjna (PIT) | PV i magazyn w domu jednorodzinnym | limit 53 tys. zł na podatnika |
Skąd teraz wziąć dotację na PV, biogazownię lub magazyn?
Najważniejszy jest nabór ARiMR w interwencji I.10.2, który trwa do 3 listopada 2026 r. Daje do 65% kosztów. Na fotowoltaikę z obowiązkowym magazynem limit wynosi 200 tys. zł, a na biogazownię 1,5 mln zł. Szczegóły, punkty i wyliczenia opisaliśmy w tekście o naborze OZE I.10.2.
W programie NFOŚiGW „Energia dla wsi” III nabór formalnie trwa do 31 stycznia 2027 r., ale 2 października fundusz ogłosił, że budżet 400 mln zł się wyczerpał. Nowe wnioski będą oceniane tylko wtedy, gdy budżet zostanie zwiększony, a o kolejności decyduje data i godzina złożenia. NFOŚiGW zapowiada, że przesunie do tego naboru oszczędności z I i II edycji. Farm PV i wiatrowych z tego programu nie można stawiać na użytkach rolnych klas I–IV. Biogazownie rolnicze (10 kW–1 MW, wysokosprawna kogeneracja) mogą dostać dotację do 65%, a magazyn energii do 20%, jeśli powstaje razem ze źródłem.
Jak rozlicza się prąd z instalacji w gospodarstwie?
Nowe mikroinstalacje rozlicza się w net-billingu. Według MKiŚ wartość depozytu prosumenckiego powiększa się o współczynnik 1,23. Niewykorzystana nadpłata po 12 miesiącach wraca do prosumenta: do 20% przy cenach miesięcznych albo do 30%, jeśli prosument złoży sprzedawcy oświadczenie o przejściu na ceny godzinowe (RCE). Zmiana na ceny godzinowe jest dobrowolna.
Czy jest ulga podatkowa na fotowoltaikę?
Ulga termomodernizacyjna pozwala odliczyć od dochodu wydatki na fotowoltaikę, magazyn energii czy pompę ciepła w budynku mieszkalnym jednorodzinnym. Limit to 53 tys. zł na podatnika, łącznie dla wszystkich jego inwestycji. Ulga dotyczy PIT, więc nie skorzysta z niej rolnik, który ma tylko dochody z gospodarstwa i nie płaci podatku dochodowego. Nie odlicza się wydatków w części, którą pokryła dotacja.
Co z planem miejscowym przy dzierżawie ziemi pod farmę PV?
Wolnostojące instalacje OZE wymagają planu miejscowego (art. 14 ust. 6a ustawy o planowaniu i zagospodarowaniu przestrzennym): na użytkach rolnych klas I–III i gruntach leśnych zawsze; na klasie IV powyżej 150 kW albo gdy instalacja służy działalności gospodarczej polegającej na wytwarzaniu energii elektrycznej; na pozostałych gruntach powyżej 1000 kW. Przepis obowiązuje od 24 września 2023 r. Do czasu utraty mocy studium takie instalacje można było jednak lokalizować także na podstawie decyzji o warunkach zabudowy. Studia straciły moc najpóźniej 31 sierpnia 2026 r., więc od 1 września 2026 r. pozostaje wyłącznie plan miejscowy. W praktyce właściciel gruntu powinien przed podpisaniem umowy sprawdzić w gminie, czy plan dopuszcza farmę. Co jeszcze zapisać w samej umowie, opisaliśmy w tekście o umowie dzierżawy gruntu rolnego.
Jaki podatek i co z KRUS po wydzierżawieniu gruntu?
Grunt zajęty na działalność gospodarczą inną niż rolnicza przestaje podlegać podatkowi rolnemu i podlega podatkowi od nieruchomości według wyższej stawki. Obowiązek podatkowy co do zasady nadal ma właściciel, dlatego w umowie warto przerzucić ten koszt na dzierżawcę. KRUS przyjmuje, że właściciel użytków rolnych prowadzi na nich działalność rolniczą. Jeśli rolnik nadal gospodaruje na pozostałej ziemi, wydzierżawienie części pod PV samo z siebie nie wyłącza go z ubezpieczenia. Skutki trzeba jednak sprawdzić w oddziale KRUS, zwłaszcza gdy po dzierżawie zostaje mało ziemi.
Najczęstsze pytania
Czy mogę złożyć wniosek do „Energii dla wsi”, choć budżet się wyczerpał?
Tak, ale taki wniosek zostanie oceniony tylko po zwiększeniu budżetu naboru, w kolejności złożenia.
Czy farmę PV można postawić na ziemi klasy III?
Tylko na podstawie planu miejscowego. Programy NFOŚiGW nie finansują farm na klasach I–IV.
Sprostowanie (24.10.2026): poprawiliśmy odpowiedź „Co z planem miejscowym przy dzierżawie ziemi pod farmę PV?”. Wymóg planu miejscowego dla instalacji OZE (art. 14 ust. 6a ustawy o planowaniu i zagospodarowaniu przestrzennym) obowiązuje od 24.09.2023 r. (Dz.U. 2023 poz. 1688), a nie od 1.09.2026 r.; od 1.09.2026 r. nie można już lokalizować OZE na podstawie warunków zabudowy (Dz.U. 2026 poz. 781). Zamiast „sprzedaży prądu” wpisaliśmy „działalność gospodarczą w zakresie wytwarzania energii elektrycznej”. Redakcja Stodo
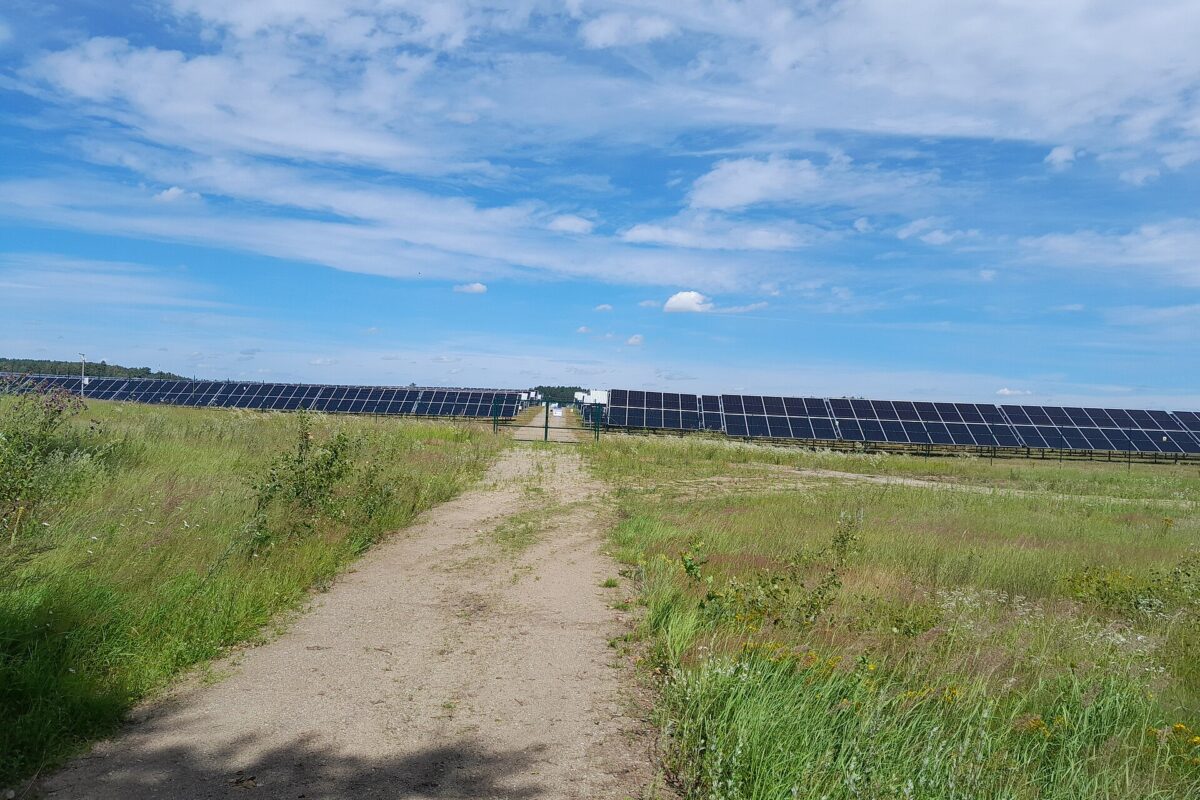
Fot. JakobHosp / Wikimedia Commons, CC BY 4.0